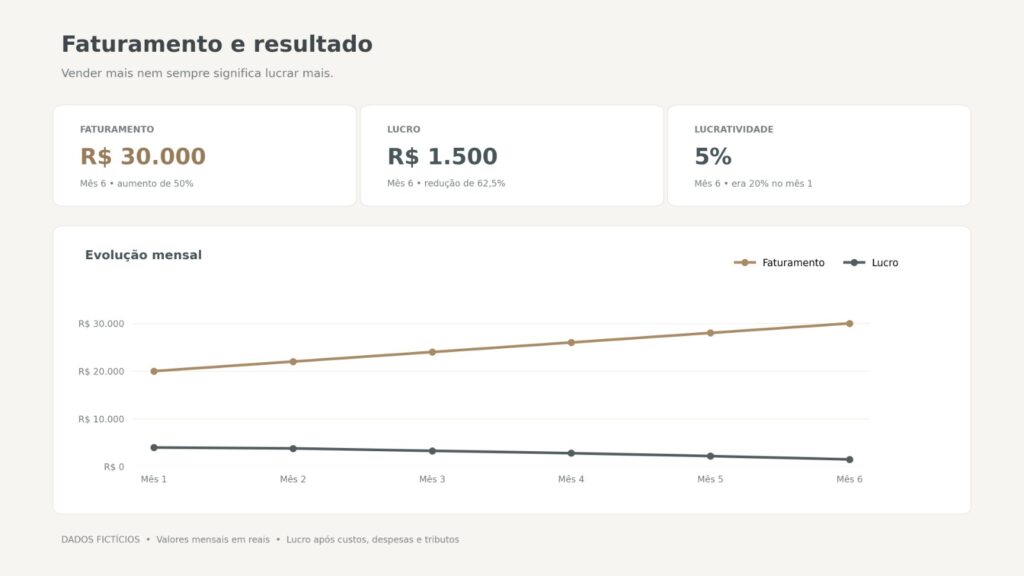
Uma agenda cheia e um faturamento crescente podem transmitir a impressão de que a empresa está tendo bons resultados, entretanto, vender mais não significa, necessariamente, lucrar mais.
Para avaliar o desempenho do negócio e definir preços de forma adequada, é necessário conhecer os custos envolvidos em cada venda e a margem necessária para sustentar toda operação empresarial.
Faturamento é diferente de lucro.
Faturamento é o valor total das vendas dos produtos ou serviços em determinado período. Ele demonstra o volume financeiro das vendas, mas não considera os gastos necessários para gerá-las.
Lucro é o resultado positivo que permanece do seu faturamento após a dedução dos custos, das despesas e dos tributos correspondentes. Quando esses gastos superam as receitas, a empresa apresenta prejuízo.
Assim, uma empresa pode aumentar seu faturamento e continuar com resultados insuficientes quando seus preços não acompanham os gastos da operação.
Também é necessário distinguir faturamento de recebimento: uma venda parcelada integra o faturamento, mas o dinheiro entrará na conta bancária ao longo dos meses ou até mesmo pode não entrar quando houver situações de inadimplência.
Por isso é importante entender que: faturamento, lucro e dinheiro disponível em caixa são informações diferentes.
Entenda melhor com um exemplo prático
Considere uma clínica odontológica cobra R$ 300,00 por um atendimento que inclui avaliação e restauração dentária (os valores abaixo são fictícios e servem apenas para ilustrar o cálculo).
| Composição do atendimento | Valor |
| Preço cobrado (Faturamento) | R$ 300,00 |
| – Materiais e descartáveis (Custo) | R$ 45,00 |
| – Repasse ao dentista por atendimento (Custo) | R$ 90,00 |
| – Tributos e taxas sobre a venda (Custo) | R$ 30,00 |
| = Margem de Contribuição | R$ 135,00 |
Este R$ 135,00 restante é o valor que contribui para o pagamento dos Gastos Fixos como aluguel, energia, água, salários administrativos, sistemas, manutenção e todos os demais gastos fixos necessários para que a empresa se mantenha funcionando.
Somente após cobrir estes gastos é que a empresa poderá apurar o lucro (ou prejuízo)
Suponha que a clínica tenha realizado 100 atendimentos iguais no mês e que tenha R$ 12.000,00 de despesas fixas, o seu resultado (Lucro ou prejuízo) deverá ser calculado da seguinte forma:
| Resultado Mensal | Valor |
| Faturamento | R$ 30.000,00 |
| – Custos variáveis | R$ 16.500,00 |
| = Margem de Contribuição | R$ 13.500,00 |
| – Gastos Fixos | R$ 12.000,00 |
| = Resultado (Lucro) | R$ 1.500,00 |
Embora a clínica tenha faturado R$ 30.000,00 no mês, seu lucro foi de apenas R$ 1.500,00, ou seja, 5% do faturamento.
Se o empresário não possui conhecimento e gestão destes valores, e concedesse, por exemplo, um desconto de 10% sobre o preço do serviço, cobrando R$ 270,00 por atendimento, o faturamento mensal cairia para R$ 27 mil. Mantidos o volume, os materiais, os repasses e os gastos fixos, e ajustados proporcionalmente os tributos e as taxas do exemplo, o resultado passaria a ser um Prejuízo de R$ 1.200,00.
Por que é tão importante conhecer e acompanhar estes números?
Mesmo uma empresa lucrativa pode enfrentar dificuldades com falta de recursos para sustentar a operação, comprometendo a continuidade do negócio.
A formação do preço exige conhecer os custos de cada serviço, os gastos fixos da empresa, o tempo necessário para os atendimentos.
Com estes dados é possível encontrar o ponto de equilíbrio, ou seja, o volume de vendas mensal necessário para que a empresa possa iniciar a obtenção do lucro.
Uma gestão financeira estruturada permite avaliar a rentabilidade dos serviços, identificar gastos excessivos e decidir sobre preços e descontos com fundamento. Acompanhar faturamento, margem de contribuição, lucro e fluxo de caixa ajuda o empresário a transformar vendas em resultados sustentáveis.
Compreender a diferença entre faturamento e lucro exige registros confiáveis, controles estruturados e análise contínua dos resultados. Um profissional especializado em gestão financeira contribui para desenvolver esses processos, acompanhar custos e despesas, avaliar a rentabilidade dos serviços e apoiar a formação de preços compatíveis com a realidade do negócio.
Com informações claras e apoio profissional, o empresário passa a tomar decisões mais fundamentadas, que favoreçam a lucratividade e o crescimento sustentável da empresa.
Aclive Gestão Empresarial
Juliana Piconi